投資初期,為什麼該先擴大本金而不是追報酬率?
本小利大利不大。C.W.C. 用 1 元賺 100% 與 1,000 萬賺 1% 的對比,說明本金是財富方程式裡最直接的變數,以及他為何把力氣先花在擴大本金。
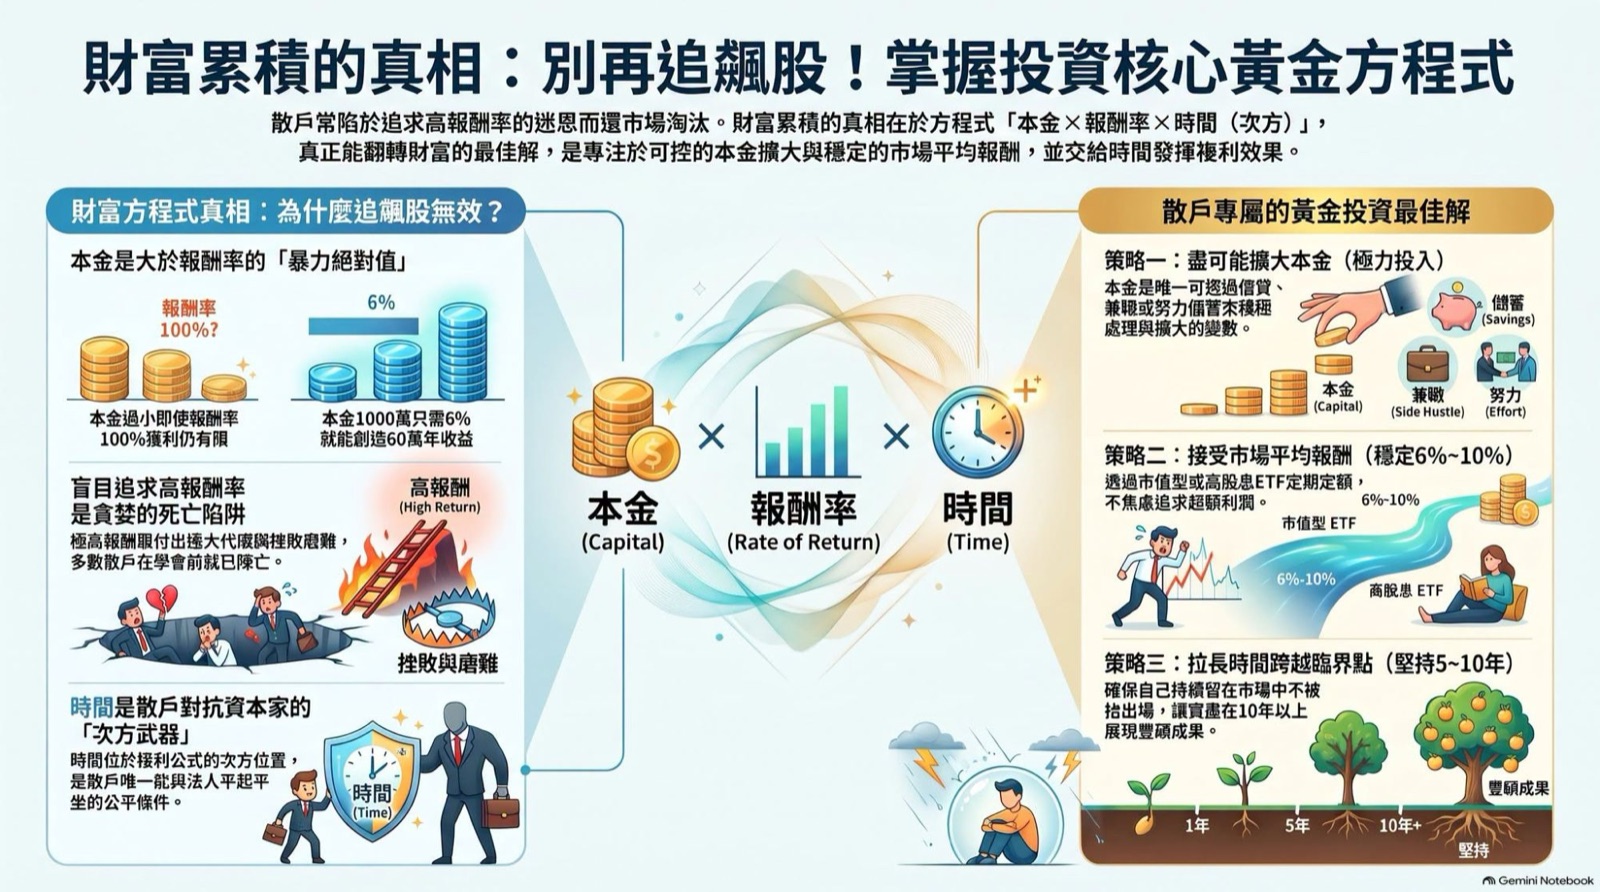
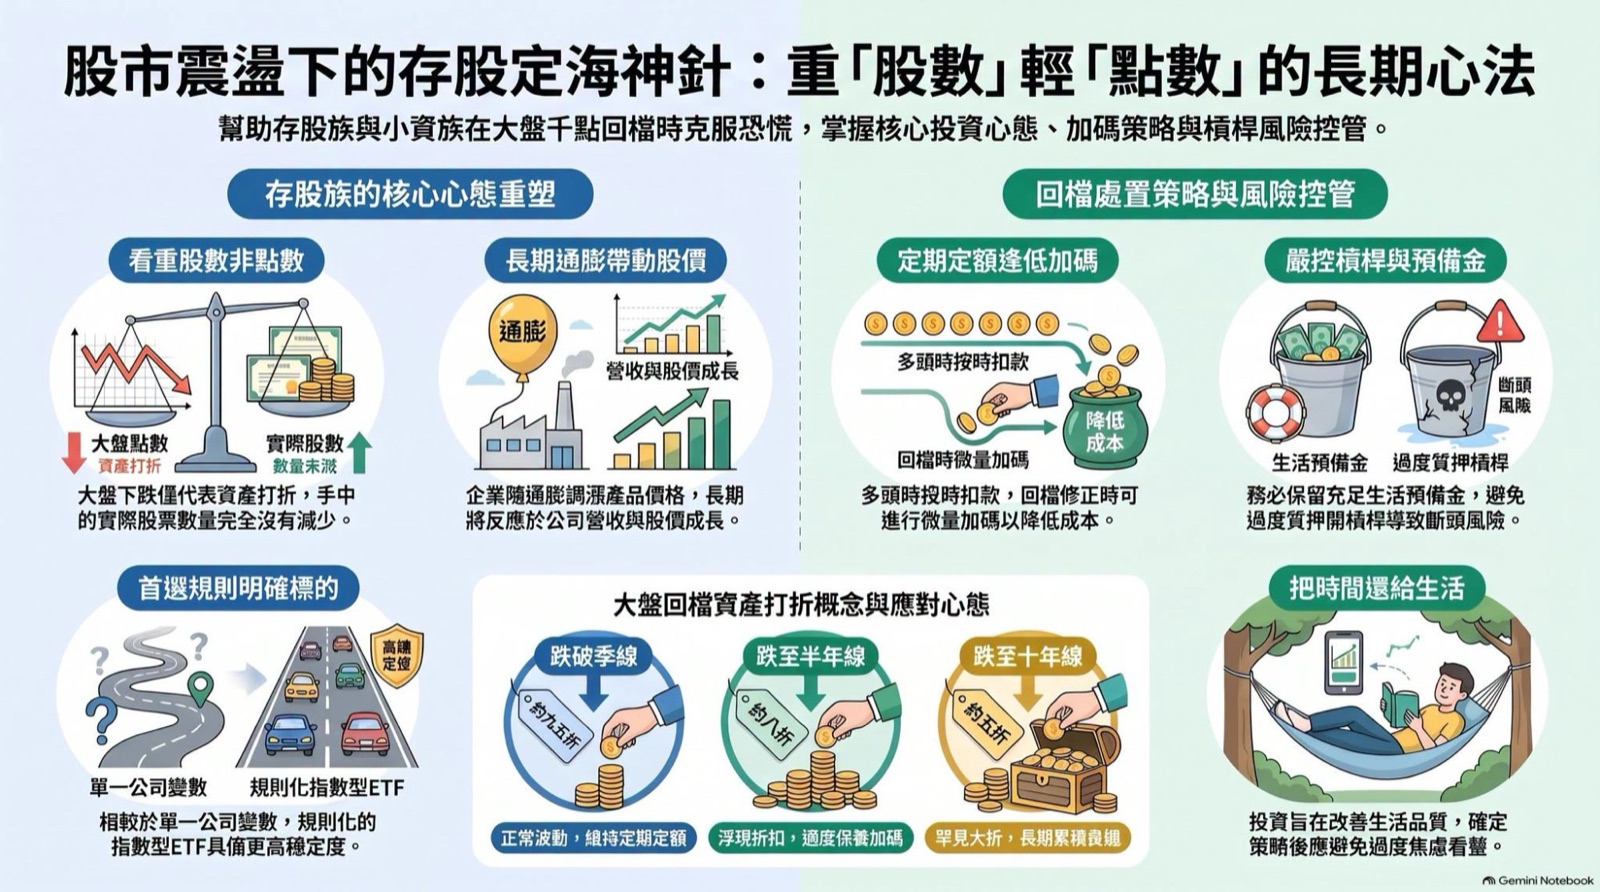
剛開始投資的人,最常問的是「這檔報酬率多少」「哪一檔比較會漲」。C.W.C. 認為,很多人因為覺得自己沒什麼錢,就把注意力全放在報酬率上,卻忽略了真正決定結果大小的另一個數字。他把投資歸結成三件事相乘:本金、報酬率、時間。在這三項之中,他主張投資初期最該下功夫的是本金。
一個簡單的乘法:本小利大,利不大
C.W.C. 用一句老話開場:本大利小,利不小;本小利大,利不大。報酬是本金乘上報酬率得來的,本金太小,報酬率再高,結果也有限。
他舉的例子很極端:本金 1 元,報酬率 100%,賺到的是 1 元。本金 1,000 萬元,報酬率 10%,是 100 萬元;就算只有 1%,也有 10 萬元。如果本金是 0,乘上什麼都是 0。所以他說本金是「最暴力的絕對值」,所有東西最後都要乘上它。
他心中的轉折點:被動收入抵過薪水
C.W.C. 接著用 1,000 萬元、6% 來試算:如果是配息,一年約 60 萬元。他認為對很多人來說,這已經能抵過自己一整年的薪水。
這是一個假設情境,6% 不是保證的報酬,實際配息與價格都會變動。他想表達的是:本金到了某個規模,投資帶來的收入才開始對生活有感;在那之前,報酬率多幾個百分點,影響其實不大。
三個變數裡,只有本金能借
為什麼他把本金當成最好處理的變數?C.W.C. 的比較很生活化。報酬率沒辦法借,你不能跟別人說「借我兩個百分點」;時間更不能借,借了兩年,壽命就沒了。
本金不同。他舉例,信用正常的人去銀行辦信貸,簽幾個名就可能借得到錢。至於報酬率只能靠學習和經驗慢慢提升,上了課也不一定會;時間則幾乎無法靠學習增加。三者相比,本金是最能靠自己行動去改變的。
需要提醒的是,借錢投資會放大波動,也有利息與還款壓力。他是用「可以借」說明本金的可操作性,不代表每個人都適合借款投資,是否動用槓桿要依自己的收入與承受能力評估。
擴大本金的其他方式:多一份收入
C.W.C. 也談到,本金少不是問題,可以想辦法。他提到集資是一種方式,但他認為在股票市場不需要集資,房地產或許才用得上。
在股票市場,他的建議是盡可能投入。可能要辛苦 5 年、10 年,甚至兼差,做兩份、三份薪水的工作。他覺得用人生的五年、十年打拼,換下半輩子更輕鬆,是值得的。而且累積的過程中,持有的資產也可能透過配息或本身成長,回頭幫你擴大本金。
讀者可以怎麼做:先算清楚自己的本金來源
可以先問自己幾個問題:每個月能固定投入多少?這個金額有沒有機會因為加薪、兼差、減少固定支出而提高?如果考慮借款,利息、期限和最壞情況下的還款能力,自己是否都算過?
把注意力從「哪一檔報酬最高」移到「我的本金怎麼變大」,是 C.W.C. 在財富方程式裡最想強調的順序。報酬率和時間也重要,但在投資初期,他會先把力氣花在本金上。
這篇文章的來源
依 EP. 397 節目逐字稿整理,聚焦本金、報酬率、時間三要素中本金的角色,以及擴大本金的方式。