回檔是存股的保養期:加碼前先守住預備金與槓桿
回檔碰到半年線時,C.W.C. 只多加碼一點點。他說明為什麼多數人適合定期定額加上逢低加碼,以及加碼時不能動到生活預備金、開槓桿要先顧好現金流。
指數下跌那天,你在做什麼?有人整天盯著看盤軟體,有人急著把手上的錢全部投進去。C.W.C. 說他那天沒做什麼特別的事:看到不少標的跌到半年線,就加碼一點點。他把回檔看成存股的保養期,趁價格打折時多累積一些單位數。但他也同時提醒,加碼有兩條線不能碰:生活預備金,以及超出自己能力的槓桿。
他在回檔那天做的事:只加一點點
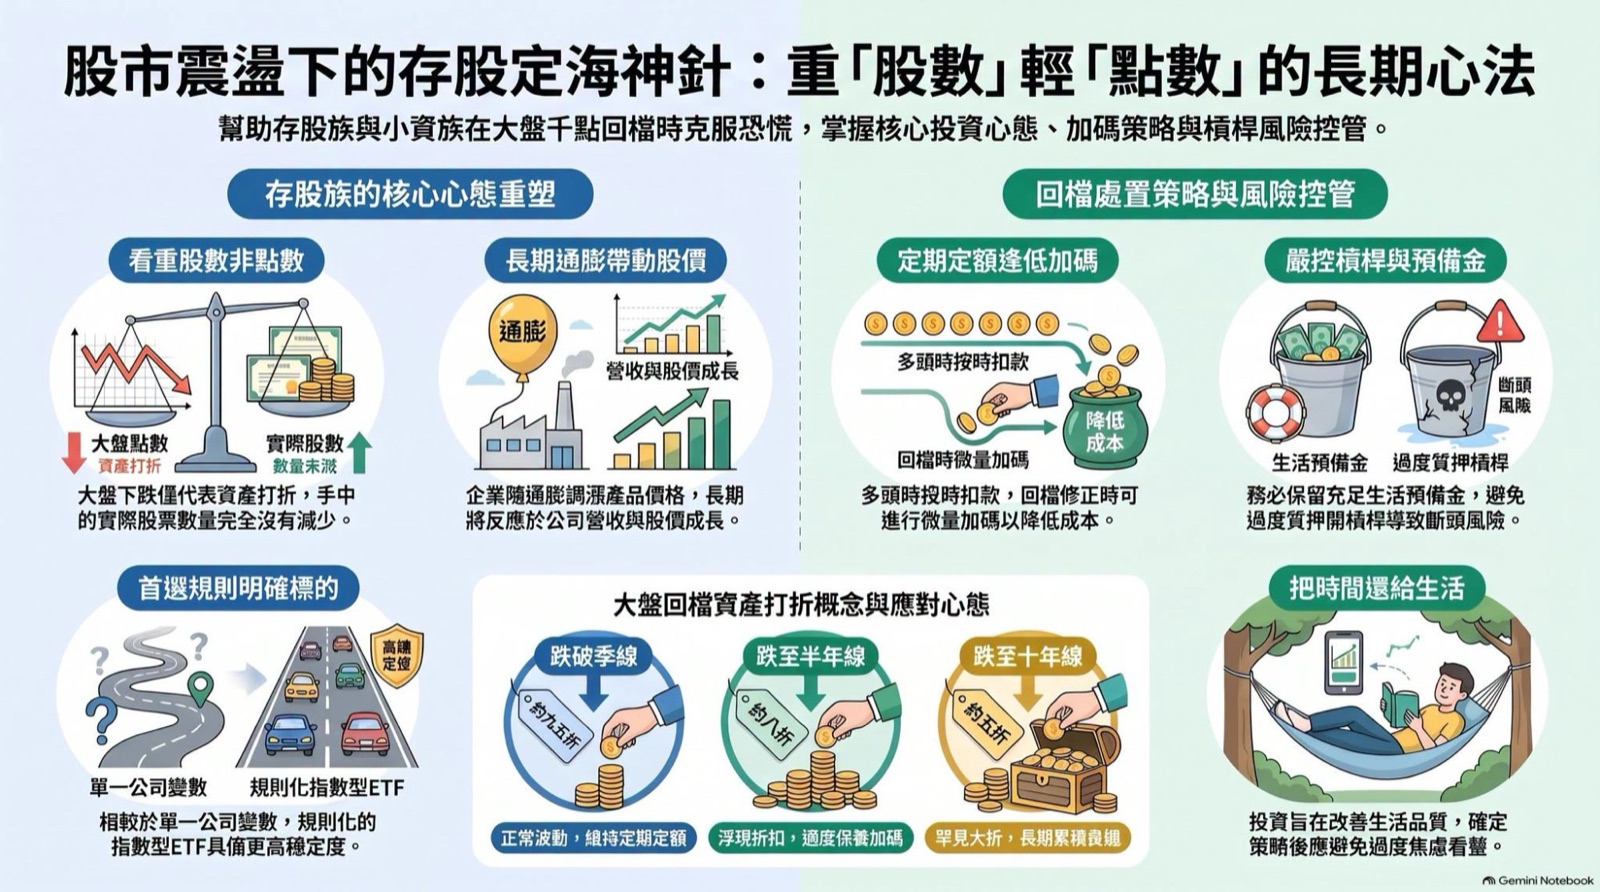
C.W.C. 分享,回檔時很多標的跌到半年線附近,他就照自己的習慣加碼,金額只有一點點。他把這件事形容成保養自己的存股:每個月固定扣款之外,再趁便宜時多買一些單位數。
他用買東西來比喻:同樣的東西,你想買原價還是打折的?大家都會選打折的。對還在累積資產的人來說,他覺得下跌反而是開心的事。
定期定額加上逢低加碼,比歐印更適合多數人
他說得很清楚,自己不是歐印派。歐印有歐印的做法,但大部分人不會隨時拿出幾百萬一次投入;就算真的有這筆錢,要有一次全部投進去的心態也不容易。
所以他認為,多數小資族比較適合定期定額,或定期不定額,再搭配逢低加碼,長期持續累積。至於每個人要加多少,他也說要依自己的規劃和財務狀況評估,不是看到下跌就把錢一次推進去。
加碼不能動到生活預備金
加碼的機會看起來很誘人,但 C.W.C. 提醒,累積的過程中要先確認生活預備金夠不夠。如果加得太開心,把生活預備金也一起投進去,一旦家裡臨時要用錢,就可能在價格不好的時候被迫賣出。預備金的作用,就是讓你在市場下跌時,不必為了生活費動到投資部位。
開槓桿,先確認現金流和不被斷頭
今年市場上常聽到「幾代同堂」這種層層疊加借款的說法。C.W.C. 的態度是:不管疊了幾層,開槓桿都要特別小心,最重要的是確保每個月的還款現金流付得出來,並確保不會被斷頭。
他舉了一位朋友的例子。這位朋友的投資本身沒有問題,維持率也正常,但借錢的那一方系統調整,突然調降了可借成數,再加上質押成數的變化,他一時之間要拿出一大筆錢還款,壓力非常大。C.W.C. 說,遇到這種情況,如果拿不出錢,就可能只能賠錢賣出、被迫斷頭。風險不一定來自市場,也可能來自借錢的那一端。
穩定的配置,讓下跌時不必慌
C.W.C. 說自己非常在意穩定度,選的標的相對穩定,配置上也讓各部分彼此平衡。他個人比較偏好 ETF,理由是好公司仍有變數,而 ETF 有一套規則,比較不容易出大問題。
他以自己的帳戶為例:7 月那一波下跌,市值在最低點時大約只減少 3%,之後回來甚至超過前高;這一波回檔,他的總市值和最高時相比,也只差十幾、二十萬元。這是他個人的配置結果,不代表每個人都會一樣,但說明了配置穩,下跌時心情也比較穩。
回檔時的檢查清單
C.W.C. 認為,越是回檔,越要檢視自己的投資配置合不合理、安不安全、有沒有沒注意到的漏洞。可以照這幾題檢查:生活預備金還在不在原位?如果有借款,每月還款是否在收入可負擔範圍內?借款條件若突然變嚴,你拿得出多少錢?這次加碼的錢,是不是本來就打算長期不動的錢?能清楚回答這幾題,再談加碼才比較踏實。
這篇文章的來源
依 EP. 398 節目逐字稿整理,聚焦回檔時加碼的做法、生活預備金與槓桿風險,以及他用穩定配置降低市值波動的經驗。