為什麼有賺錢的公司也會倒?先看懂資產、負債與現金流
賺多少是一回事,現金過不過得去才是關鍵。C.W.C. 用企業三大報表和個人房貸的例子,談個人財務最該先建立的三個基本認知:知識、資產負債與現金流。
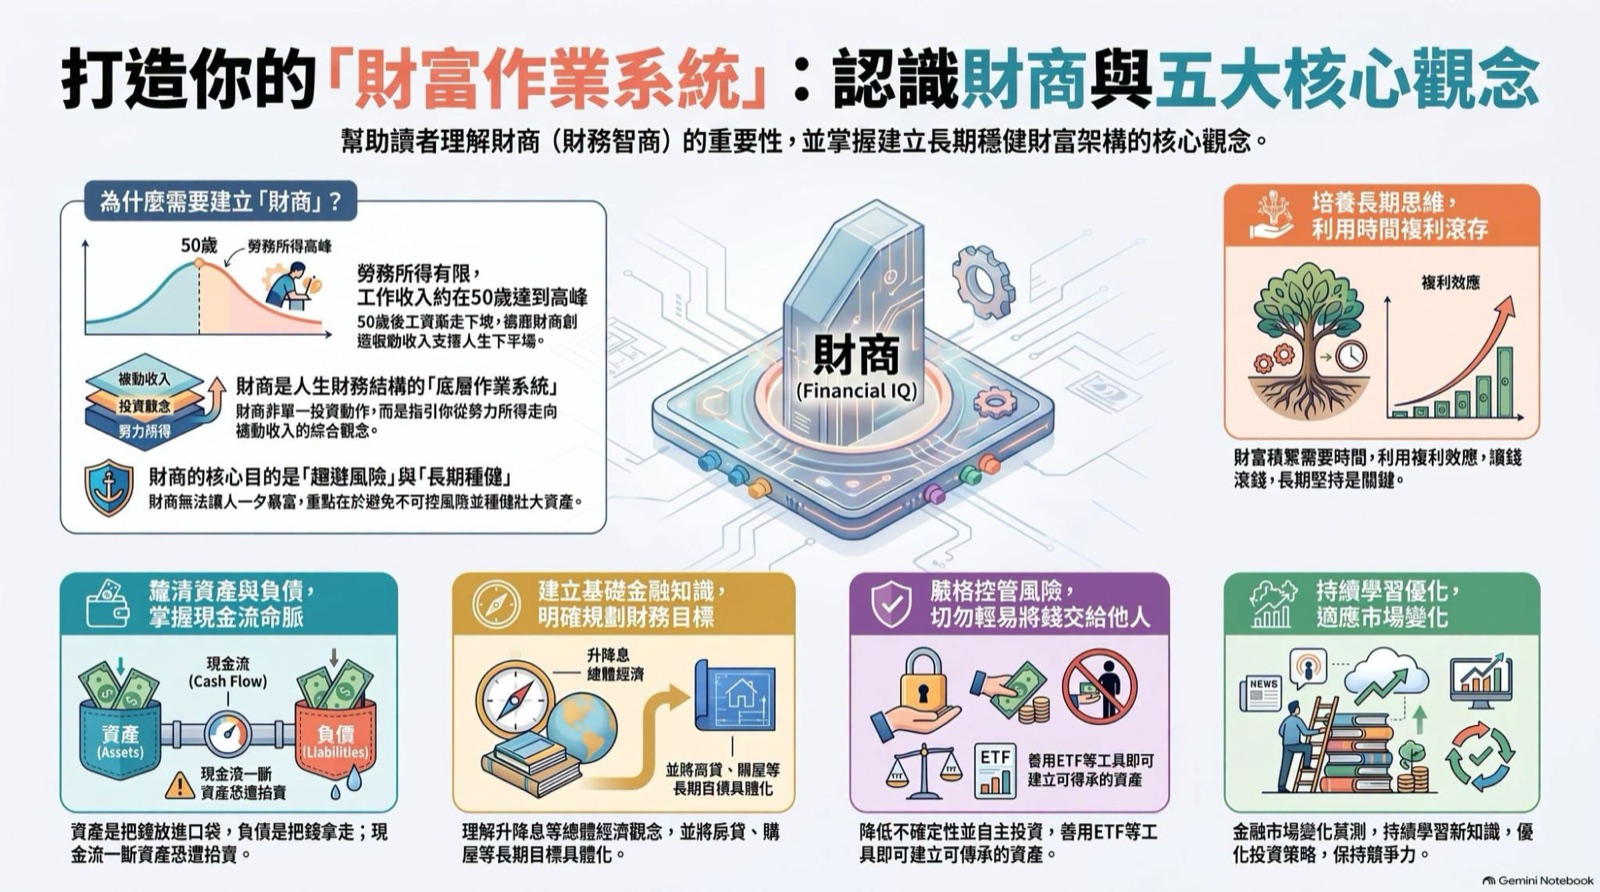
新聞上常有這種反差:有的公司說虧了很多年,卻一直沒倒;有的公司天天說簽了大單、很賺錢,最後卻倒了。C.W.C. 在節目中說,答案就在現金流量。他認為不只企業如此,個人的財務也一樣,而要看懂這件事,得先補上幾個基本認知:看得懂金融新聞、分得清資產和負債,再來是守住現金流。
先看得懂新聞在說什麼
C.W.C. 把金融理財知識放在財商的第一步。他說,總得先看懂經濟成長率、GDP、匯率這些名詞,知道央行為什麼要升息或降息,美國升降息跟台灣又有什麼關係。
他舉升息為例:一般認為,景氣好的時候才會升息,目的之一是壓抑通膨。這是他對常見觀念的簡化說明,實際決策要看當時的經濟條件。他的重點是,有了這些基本觀念,你才知道自己現在該做什麼,而不是只能聽別人說。
資產放錢進口袋,負債把錢拿走
第二個認知來自《富爸爸,窮爸爸》,C.W.C. 說他在節目裡也提過很多次:資產就是把錢放進你口袋的東西,負債就是把錢從你口袋拿走的東西。
用這個定義檢查手上的東西,答案可能和你想的不一樣。他的原則是,會一直把錢從口袋拿走的東西不要太多,越多就越嚴重;希望增加的是能帶來收入的資產。所以他把「能分析、能判斷什麼是資產、什麼是負債」當成財商的第二項基本功。
三大報表裡,他最看重現金流量表
C.W.C. 用企業的三大財務報表來說明:損益表看賺多少錢,資產負債表看有多少資產,現金流量表看的則是現金過不過得去。他認為最關鍵的是最後一張,也就是能不能維持正的現金流。
這解釋了開頭的反差。虧損多年的公司沒倒,是因為現金流撐得住;宣稱很賺錢的公司倒了,問題常出在現金流斷掉。他說,企業的命脈就在現金流量上。
他的意思不是損益不重要,而是賺多少和現金能不能周轉是兩回事。帳面上有獲利,不代表該付的錢付得出來;能不能維持正的現金流,才決定一家公司撐不撐得下去。
個人版的斷頭:房貸繳不出來
放到個人身上,最常見的例子就是房貸。C.W.C. 說,如果房貸繳不出來,房子最後可能被拍賣,損失會非常慘重。他也提到自己是有開槓桿的人,所以特別重視現金流:現金流一斷,該還的錢還不出來,資產就可能被處分。
他在談風險管理時補充了一個做法:現金流的收入與支出其實都不完全確定,要讓自己確定付得出來,可以準備更多的準備金。準備金越充足,面對收入延遲或臨時支出時,就越能確定自己付得出來,不必在最壞的時候被迫處分資產。
替自己做一張簡易現金流表
讀者可以拿一張紙,分成三欄。第一欄寫每月固定流入的錢,例如薪資、租金或配息;第二欄寫每月固定流出的錢,例如房貸、車貸、保費、生活費;第三欄寫萬一收入中斷,手上的準備金可以撐幾個月。
接著把每一樣東西標上「放錢進口袋」或「把錢拿走」。標完之後,看看哪一欄最讓你不安,那就是最需要先處理的地方。這張表不需要很精細,重點是讓你知道自己的現金過不過得去。
這篇文章的來源
依 EP. 395 節目逐字稿整理,聚焦金融基本知識、資產與負債的區分,以及現金流的重要性。