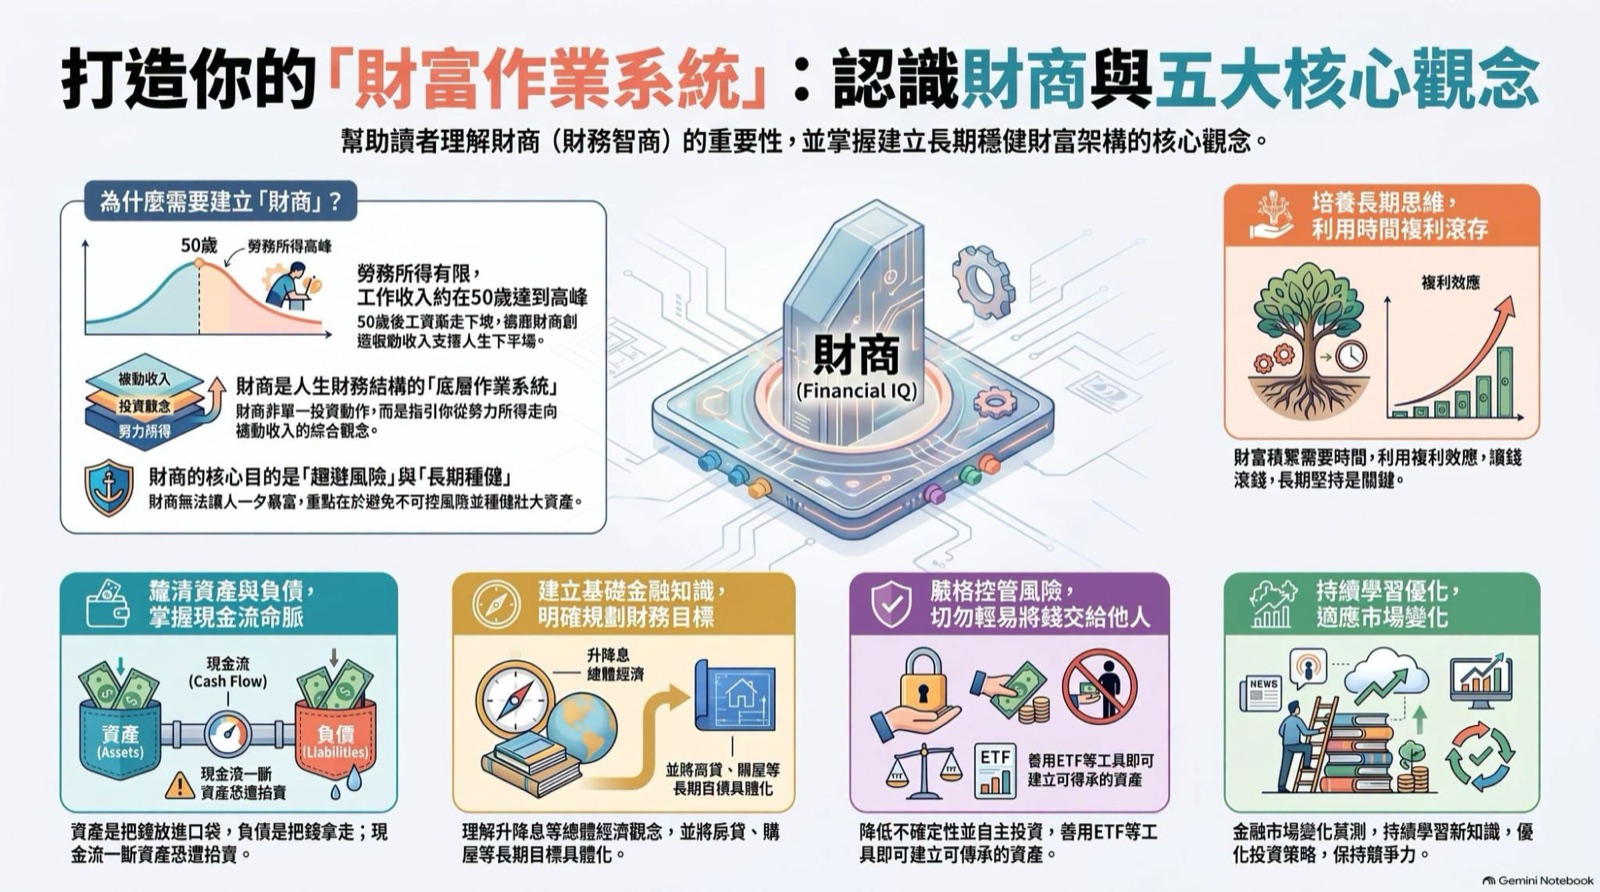
想要的生活要多少錢?把願景反推成資產目標
從每月生活開銷回推需要多少資產:C.W.C. 用月花 8 萬、年需 96 萬、假設殖利率 6% 的例子,示範把未來生活換成可追蹤的財務數字。
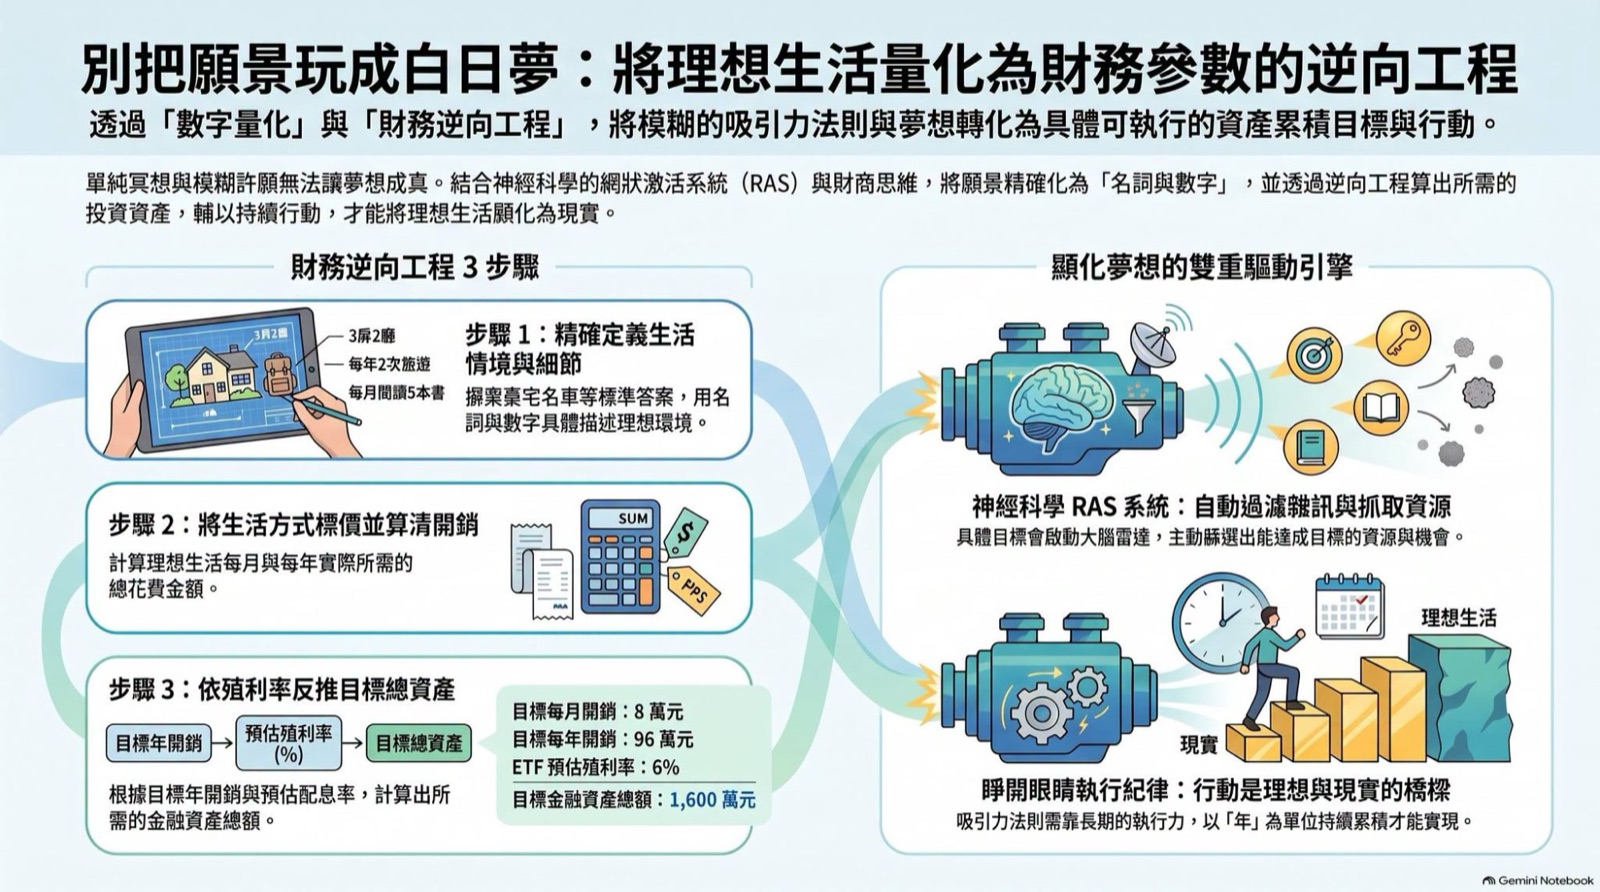
很多人談財務目標,說的是「想早點財務自由」「想過得輕鬆一點」。這些話聽起來有方向,卻很難回答下一個問題:那現在要做什麼?C.W.C. 的做法是把想像的生活一項一項標上價錢,算出每個月要花多少,再從這個數字往回推,得到一個能追蹤的資產目標。想像本身沒有被丟掉,只是多走了一步,變成可以計算的參數。
先把生活寫清楚,再替每一項標價
C.W.C. 提醒,他談的是財商,不只是心靈層面的願景。所以把想要的生活寫下來之後,下一步就是標價:房子在哪裡、多大、什麼格局與採光;車子是什麼牌子、多大、平常載誰出門;平常怎麼過日子、要不要出國。
同樣是「想過好生活」,住在東部和住在臺北信義區,花費一定不同;每天吃米其林和每天在家煮,也一定不同。把這些選擇寫成具體項目,數字才有依據,不會只是一個籠統的「越多越好」。
從月開銷算到年開銷
有了生活清單,就能估出一個月大概要花多少。C.W.C. 在節目裡舉的例子是每月 8 萬元。乘上 12 個月,一年就是 96 萬元。
這個數字因人而異,他也強調每個人算出來一定不一樣。重點不是照抄 8 萬,而是用自己的生活清單算出自己的那個數。算出來之後,模糊的「好生活」就變成一個可以檢查的年度金額。
用年開銷除以假設殖利率,得到資產目標
接著是反推。C.W.C. 的假設情境是:如果想用 ETF 的配息當被動收入來支應這 96 萬元,用 6% 的殖利率來估,需要的資產大約是 96 萬 ÷ 6%=1,600 萬元。他舉的是 0056、00919、00878 這類配息型 ETF,作為這種思路的例子。
要注意,6% 是他用來試算的假設,不是保證的報酬,也不是任何 ETF 未來一定會配出的數字。配息會變動,市場也會波動。這個算式真正的用處,是讓目標從一句願望變成「累積到某個金額的資產」,方便你判斷現在的進度。
他自己的版本:30 年後 100 張中華電信
C.W.C. 也提到自己剛畢業、開始工作時設下的目標:30 年後要有 100 張中華電信。目標定下來,他就從終點往回推,想清楚現在每一年要做什麼。
他認為,這個回推的過程很重要,即使談的是吸引力法則也一樣。想像的畫面要具體,最後落地的具體則是數字。有了數字,才知道該如何一步步把它累積出來。
目標清楚之後,漲跌就變成背景雜訊
C.W.C. 分享,當目標清楚到「要累積 1,600 萬元的 ETF 資產」,前陣子大盤下跌,他的反應是跌了就跌了,自稱只是看熱鬧的人。對他來說,短期漲跌的意義不大,他更在意的是怎麼走到那個資產目標。
這是他個人的心態分享,不代表下跌不需要留意。比較值得帶走的是:目標越具體,越容易分辨哪些資訊跟自己有關,哪些可以先放著不看。
讀者可以怎麼做:三個自問題目
第一,我想要的生活裡,房子、交通、日常開銷、旅行各是什麼樣子?寫成名詞和數字,不寫形容詞。第二,照這樣過,每個月大約要花多少?一年呢?第三,如果要用投資收入支應,我用什麼假設來估資產目標?這個假設保守嗎?
答完這三題,你會得到一個屬於自己的目標金額,以及一個需要定期回頭檢查的假設。數字不必一次算準,生活或家庭狀況改變了,就拿出清單重算一次。
這篇文章的來源
依 EP. 396 節目逐字稿整理,聚焦把未來生活標價、換算月開銷,再反推資產目標的步驟。