房貸其實是 20 到 30 年的財務規劃:先定目標再控風險
你以為房貸是借錢,C.W.C. 認為它更是長達二三十年的財務規劃。從目標、策略、標的的順序,到風險控管與不輕易把錢交給別人,整理他的做法。
很多人第一次認真算錢,是在背房貸的時候。每個月銀行準時來提醒該繳了,才發現這筆錢會跟著自己很多年。C.W.C. 在節目中說,你以為房貸是借錢,其實它更是一個長達二十到三十年的財務規劃,影響的是往後每一個月的生活。他認為,規劃的起點是目標,守住規劃的則是風險控管。
人生目標,就像企業的資本支出
C.W.C. 用企業來比喻:公司要決定把資本支出投到哪個領域,個人也要決定錢要往哪裡去。他認為很多事不能走一步算一步,要長期思考。
對一般人來說,期限最長的財務承諾大概就是房貸。如果沒有先規劃好,接下來二三十年,每個月都得付這筆錢。所以他說,房貸與其說是借錢,不如說是一份長期財務規劃。簽下房貸之前,就要想清楚這筆固定支出會怎麼影響往後的生活。
目標、策略、標的,順序不能反
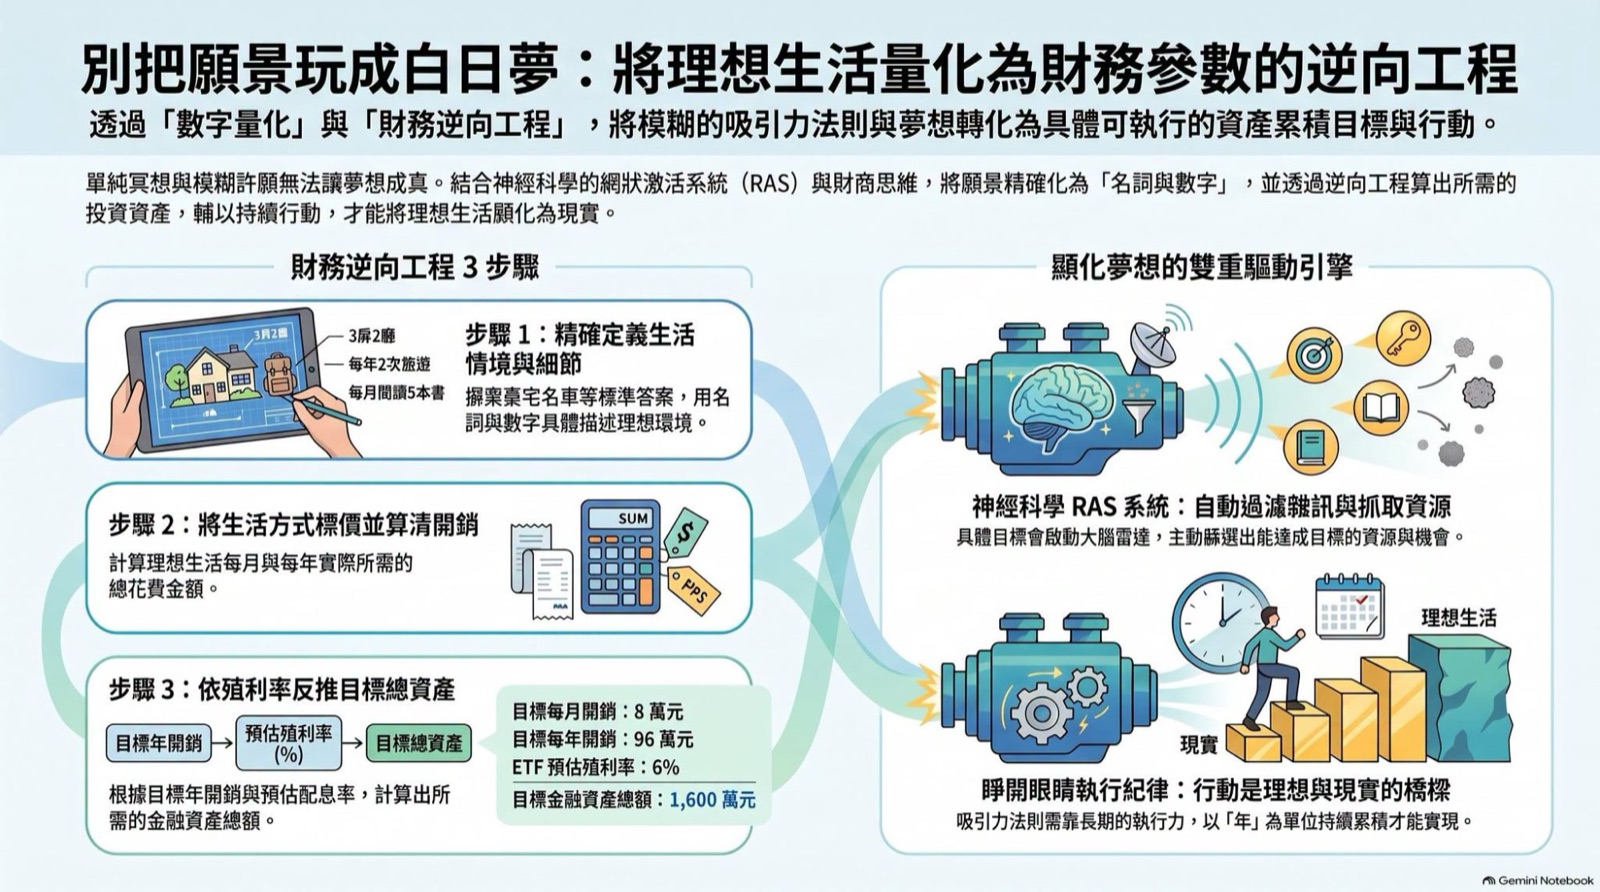
他常講的一組詞是:目標、策略、標的。先設定清楚想達成什麼,例如買房要存的頭期款、想買車,或是想帶全家出國旅遊;目標清楚了,才知道該用什麼策略,最後才是選標的。
這個順序的意義在於,不是先看到一個熱門的投資,再回頭找理由。不管是要支出的計畫,還是想建立的目標,都要先設定清楚,把計畫記下來,你才知道自己該怎麼做。
風險控管,就是把不確定性壓低
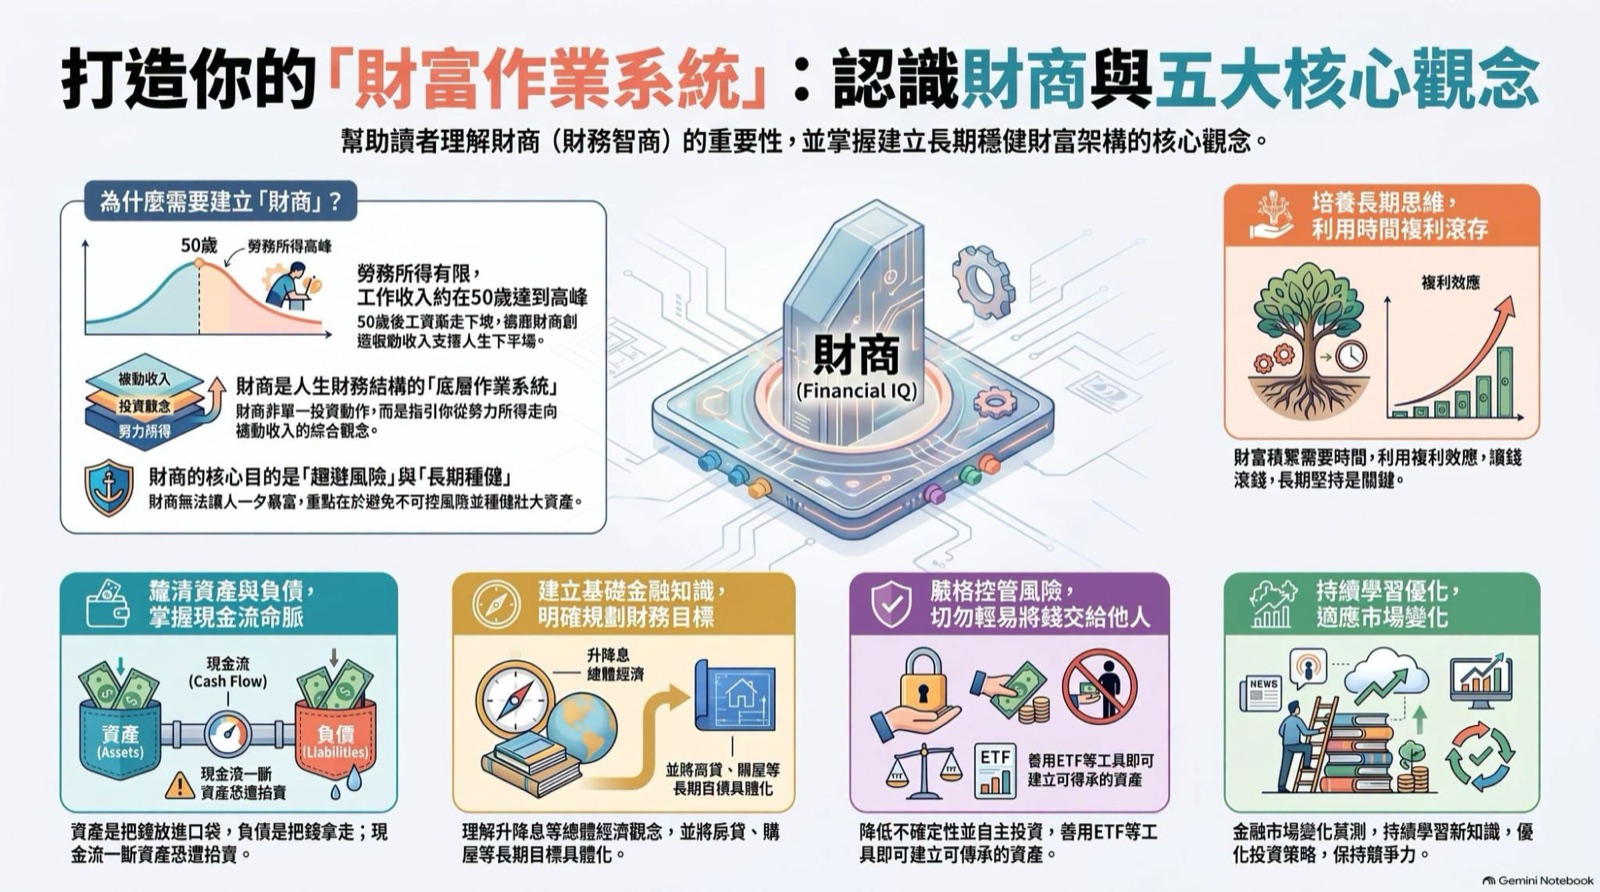
C.W.C. 說,投資一定有風險,不只是有賺有賠。大家都希望不要賠,而他認為能不能做到,關鍵就在風險控管,也就是把不確定性壓到最低。
他的原則是:如果不確定性真的太高,甚至可能讓你承擔過高的風險,那就不要做。對有開槓桿的人,他也提醒要評估現金流能不能承擔收支的不確定性,必要時多準備一些準備金。
他把財商歸納成幾個領域:金融理財知識、資產與負債的區分、現金流量、財務目標與規劃,以及風險管理。目標與風險控管是其中兩塊,一個決定往哪裡走,一個確保路上不翻車。
他的經驗:不要輕易把錢交給別人
在風險上,C.W.C. 分享自己的經驗:不要輕易把錢交給別人,自己來最好。他擔心的是,別人把你的錢玩掉了,你還不曉得發生什麼事。對那些宣稱能賺多少的說法,他特別強調「宣稱」兩個字,因為能不能真的有那麼多、能不能長期維持,都很難說。
他也提到,現在的金融工具很方便,ETF 選擇多,對個股財務分析能力的要求不必那麼高,他自己的做法是鎖定 ETF。自己買的股票或 ETF 就是屬於你的資產,要傳給下一代也比較單純。這是他個人的配置方式,不是適合每個人的建議,ETF 一樣有價格波動的風險。
寫下你的第一份目標清單
可以試著列出未來五年最重要的三個財務目標,每一個寫上預計金額和時間,例如頭期款、換車、家庭旅行。接著問自己:這個目標用什麼策略達成?需要承擔多大的波動?如果收入中斷,現有的準備金撐得住嗎?
最後再檢查一件事:手上的錢有沒有交給別人代管,而你說不清楚對方怎麼操作?如果有,那就是不確定性最高、最該先弄清楚的地方。
這篇文章的來源
依 EP. 395 節目逐字稿整理,聚焦財務目標規劃與風險控管,包括他對自行管理資金的看法。