銀行開始挑客戶,怎麼讓自己成為 A 級借款人?
資金有限時,銀行會先借給還得起的人。C.W.C. 談集中往來銀行、如實報稅、展現資產來提升金融信用,以及他對高利時代買房與投資的提醒。
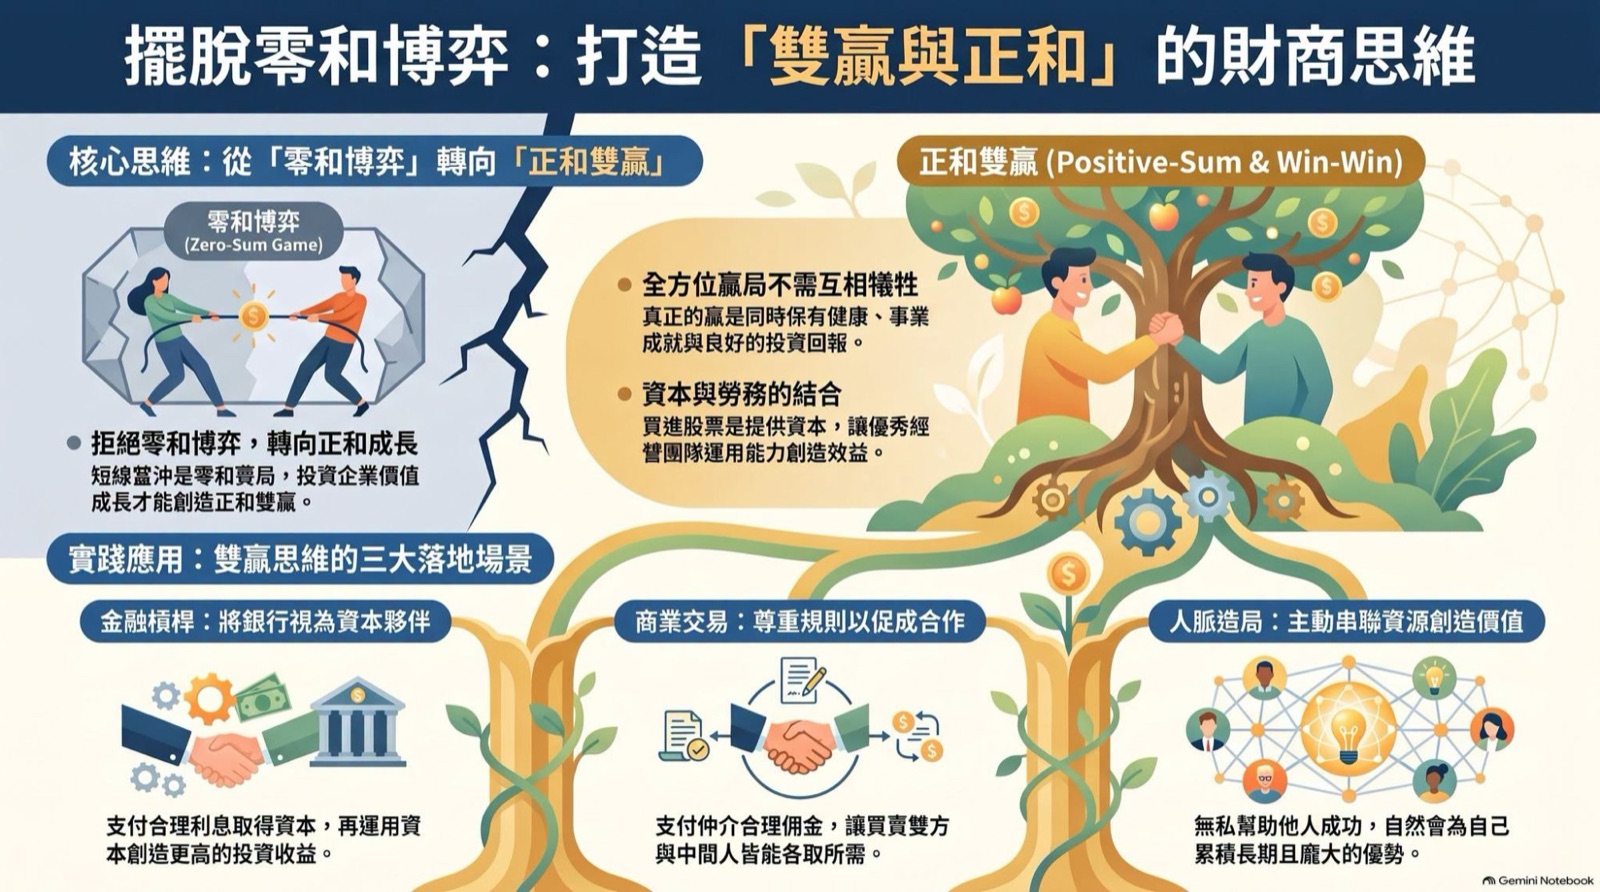
同樣收入的兩個人去申請貸款,一個有報稅紀錄、一個沒有,銀行會先相信誰?C.W.C. 認為,在銀行資金有限的時候,這個問題的答案會更明顯。銀行不會到處放款,而是開始挑客戶。對借款人來說,與其抱怨利率高,不如想辦法讓自己成為銀行最想借的那一種人。
站在銀行的角度想一次
C.W.C. 說,換成自己是銀行,資源有限時當然會挑客戶,優先借給風險低、還得起錢的人。這不是銀行刁難,而是很合理的選擇。
所以他把問題轉向借款人:在這樣的環境下,與其等利率回落,我們能做的是提升自己的金融條件,盡量成為銀行眼中最想遇到的 A 級客戶。
資金集中在主要往來銀行
他的第一個做法,是把自己的資產與資金集中在比較主要的銀行,而不是分散在很多家都只有一點往來。這樣比較有機會成為那家銀行的 VIP 客戶。
C.W.C. 也坦白,他一直不覺得 VIP 身分有非常直接的幫助,但間接的幫助還是存在。長期往來、有紀錄可查,比臨時去一家陌生銀行申請更容易被理解。
該報的稅要報,收入才看得見
第二個做法是如實報稅,讓還款能力有憑有據。C.W.C. 舉例,A 和 B 收入一樣,但 A 有報稅、B 沒有,銀行自然比較相信 A。他觀察到,銀行現在對這件事比過去更在意。
除了收入面,資產面也可以拿出來給銀行參考。他的重點是:讓銀行看得到你的收入夠、資產夠、還得起錢,整體的金融信用與條件就有機會進一步提升。
有人撐不住,也可能有人撿到機會
C.W.C. 提到,在利率上升、借錢變難的環境下,可能有人撐不住而想把房子賣掉。他也提到曾有報導討論部分預售屋解約,但他認為以全市場來看,情況並沒有那麼嚴重。
對本來就打算買房的人,他認為這或許是可以準備的時機,因為有人利率負擔太重、或根本借不到錢,就可能釋出物件。前提是先把自己的金融信用和銀行關係顧好,是否真的便宜,仍要回到個別條件判斷。
房貸 3% 不是世界末日
C.W.C. 說,二、三十年前的利率比現在更高。利率越高,壓力當然越大,但利率高往往也伴隨景氣旺盛。在他眼中,現在是一個很旺的時代,更重要的是想辦法分到這一杯羹。
他觀察到,很多人選擇用投資股票參與,連年輕人的開戶人數也在增加。同時他也當了一次「烏鴉嘴」:股票能怎麼上去,就能怎麼下來。槓桿開到極限,萬一被斷頭,股票沒了、負債還在,會更辛苦。
申請貸款前的自我檢查
我的主要往來銀行是哪一家,資金與薪轉是否集中在那裡?近幾年的報稅紀錄能否完整呈現收入?有沒有存款、投資或不動產等資產證明可以一起提供?目前的負債比例會不會讓銀行卻步?
這些準備不保證一定能拿到好條件,但能讓銀行在挑客戶時,有更多理由把你放在前面。C.W.C. 的看法是,好的銀行關係是長久往來累積出來的,不是要借錢的那一天才開始經營。
這篇文章的來源
依 EP. 393 節目逐字稿整理,聚焦資金吃緊時借款人如何提升金融信用,以及 C.W.C. 對高利時代的看法。