房市成交量少了四分之一,房價為什麼沒跟著崩?
信用管制後全國買賣移轉棟數年減 25.5%,住宅價格指數卻只從高點回落不到 5%。C.W.C. 用「量先價後」拆解量價背離:利率與成數先壓住交易,賣方不急、買方買不起,價格就僵住。
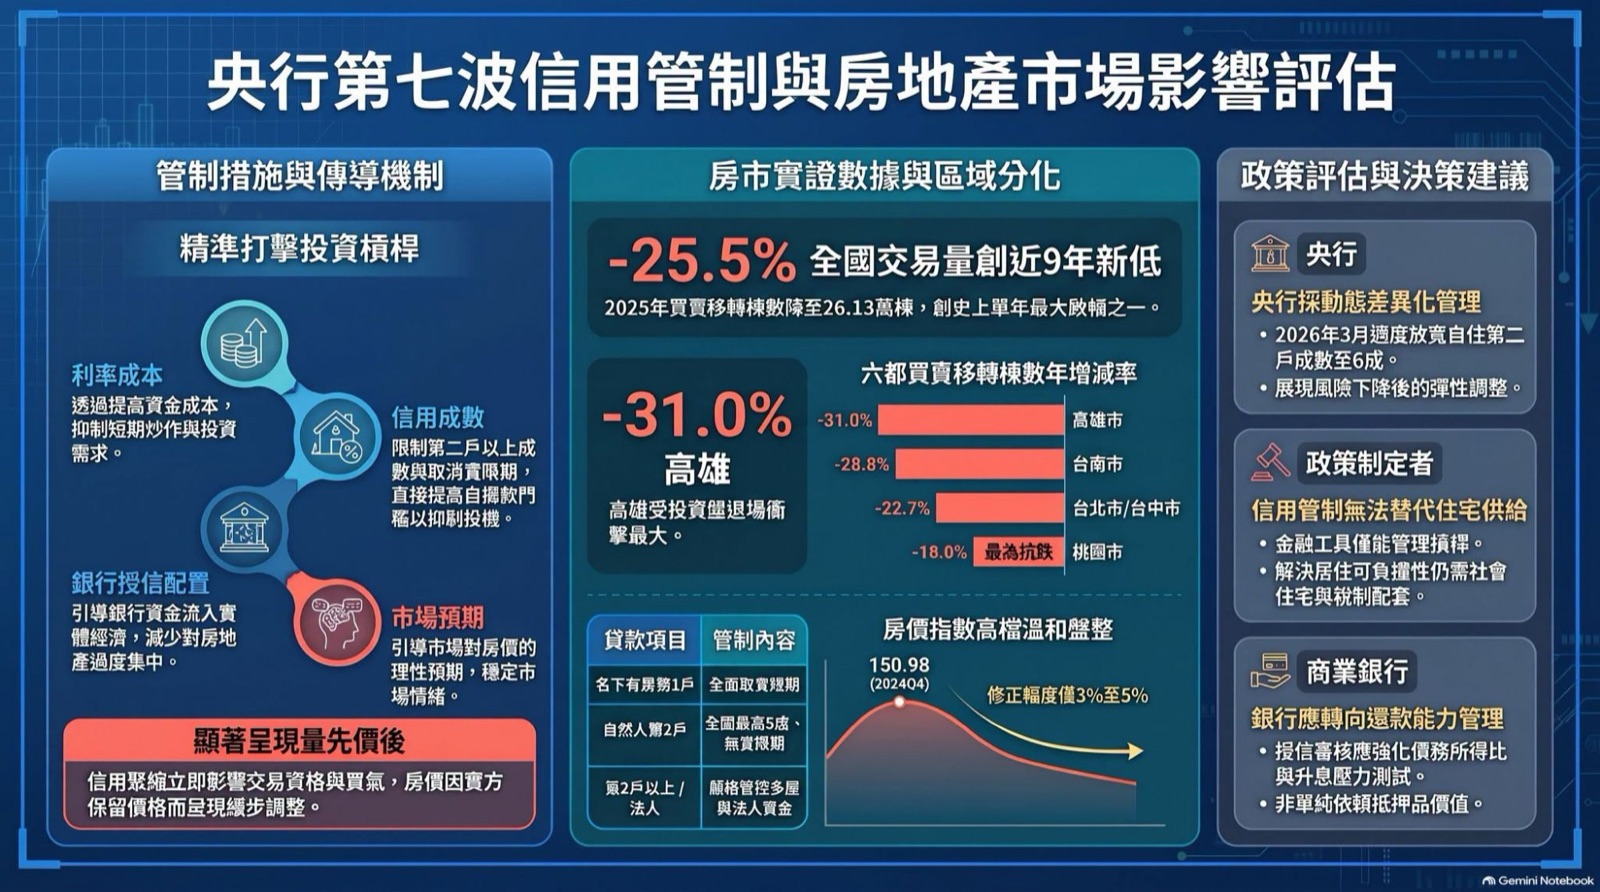
央行第七波信用管制上路一年多,2025 年全國建物買賣移轉棟數從前一年的 35.1 萬棟掉到 26.1 萬棟,少了約四分之一。不少人等著看房價腰斬,結果全國住宅價格指數只從高點回落不到 5%。C.W.C. 用「量先價後」解釋這個落差:政策先壓住的是成交量,價格則卡在買賣雙方的拉鋸裡。
成交量少了四分之一,落到近九年最低
依內政部統計處資料,2025 年全國建物所有權買賣登記為 26 萬 1,308 棟,比 2024 年的約 35.1 萬棟減少約 8.9 萬棟,年減 25.5%。2024 年是近 10 年的最高點,2025 年則落到近 9 年最低。
C.W.C. 覺得可怕的不是量本身,而是掉的速度。2016 年以來,買賣棟數從 24 萬多一路爬到 35 萬上下,一年之內就退回 26 萬。他在節目中預估 2026 年全年大概仍在 25 萬到 26 萬棟附近;內政部資料顯示,2026 年 1 到 4 月買賣登記約 8 萬棟,比前一年同期少 4.9%,跌幅收斂了,但量沒有回來。
價格只回落幾個百分點
價格的變化小得多。內政部全國住宅價格指數(2016 年=100)在 2024 年第 4 季來到 150.98 的高點,2026 年第 1 季為 143.85,年跌 3.48%,從高點算下來約少了 4.7%。
C.W.C. 說,位置比較偏的地方跌幅可能多一點,但要說房價腰斬、跌三成五成,從官方指數看不到這種跡象。量少了四分之一、價只動幾個百分點,量和價出現明顯的背離。
量為什麼先反應:利率和成數一起收緊
第七波信用管制在 2024 年 9 月宣布、9 月 20 日實施。C.W.C. 指出房市政策有遞延效果,2024 年下半年開始走弱,2025 年衰退才變得非常明顯。壓力來源有兩個:一是貸款利率走高,借錢成本上升,需求自然下降;二是信用管制直接限制能借多少、有沒有寬限期。
他的解釋是,這兩件事都是「立刻」發生的。今天覺得利率太高,或今天就借不到足夠的錢,交易就不會成立。所以政策一出來,市場先停下來觀望,量先縮;價格要等更久,才看得出方向。
賣方不急:自有率高,多數屋主沒有財務壓力
價格為什麼不跌?C.W.C. 的答案很直接:台灣擁有自宅的比例非常高。行政院國情簡介引用主計總處家庭收支調查,2024 年底自有住宅比率為 84.4%。他認為很多屋主持有時間很長、取得成本低,有些甚至沒有房貸,沒有非賣不可的理由。
他舉例,行情兩千萬的房子,要屋主為了「居住正義」用一千萬賣掉,不會有人願意。除非有特殊需求,大部分屋主寧可不賣,也不願降價賣,價格就僵在那裡。
買方被成數卡住,雙方認知差距拉大
另一邊是買方的購買力被壓縮。第七波管制剛上路時,第二戶房貸最高只能貸五成。C.W.C. 算給聽眾看:兩千萬的房子只貸五成,自備款就要一千萬,一般人手上很難隨時有這筆錢。
賣方不肯降、買方買不起,雙方對價格的認知差距擴大,沒有共識就沒有成交。他說價格要往下走,得等其中一方先撐不住,而比較可能撐不住的是賣方;但在自有率高、屋主財務壓力不大的市場裡,他認為這種情況發生的機會不高。這是他的判斷,不是對未來的保證。
讀房市新聞時,先把量和價分開看
下次看到「房市急凍」的標題,可以先拆成兩組數字:成交量(買賣移轉棟數)和價格(住宅價格指數或實價登錄)。量縮代表交易冷,不等於價格已經大跌。
也可以問自己:我在等的是價格回落,還是成交量恢復?如果打算等房價腰斬再進場,要先想清楚,在賣方沒有壓力的市場裡,這個等待可能比預期長很多。
這篇文章的來源
依 EP. 399 節目逐字稿整理,聚焦央行第七波信用管制後成交量大減、房價卻僵固的原因,數字已對照內政部與行政院官方資料。