六都成交量全面下滑,為什麼高雄、台南跌最多?
2025 年六都買賣移轉棟數全數衰退,高雄減 31%、台南減 28.8%,桃園只減 18%。C.W.C. 從投資買盤、剛性需求與雙北外溢,解釋信用管制下各地冷熱不一的原因。
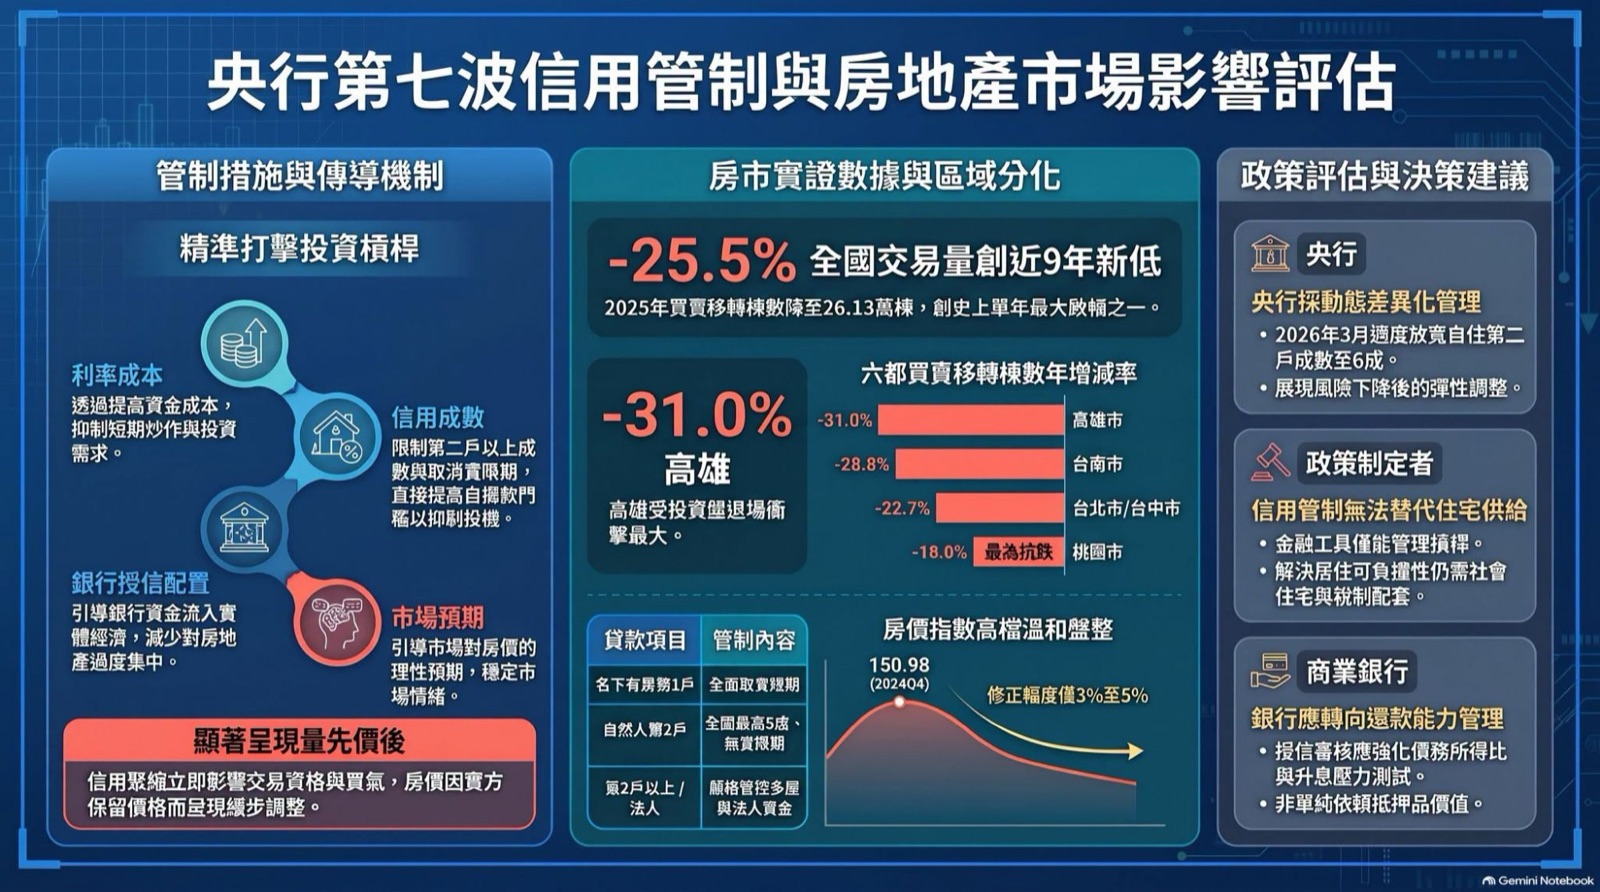
信用管制壓縮了全國的成交量,但各地的冷熱並不相同。2025 年六都的買賣移轉棟數全面下滑,高雄、台南減少接近三成,桃園則是六都中跌得最少的。C.W.C. 把這個分化歸因於各地買盤的組成:投資客比例越高的地方,政策一收緊,退得越快;有剛需撐著的地方,韌性就比較好。
六都的成交量成績單
依內政部統計處資料,2025 年六都建物買賣登記棟數和 2024 年相比:高雄市減 31.0%、臺南市減 28.8%,全國則是減 25.5%。C.W.C. 在節目中提到,新北、臺北、臺中也都減了兩成多,桃園約減 18%,是六都裡跌最少的。
C.W.C. 把六都分成三層來看:南部的高雄、台南是重災區;臺北、新北、臺中這些核心都會區是中段班;桃園則相對抗跌。他認為分層的關鍵,在於當地買盤裡投資與自住各占多少。
南部重災區:投資買盤撤得最快
他認為高雄、台南先前有台積電設廠等題材,吸引不少投資屬性的買盤。投資屬性高,自住的剛性需求相對沒那麼強,當政策不支持投資時,投資者一撤,成交量就跟著消失。
價格也有反應。內政部 2026 年第 1 季住宅價格指數中,高雄市年跌 5.70%,臺南市年跌 4.52%,都比全國的 3.48% 深。不過六都裡年跌最多的是臺中市,跌 6.17%,可見量的跌幅和價的跌幅不一定同步,兩組數字要分開看。
雙北和臺中:剛需與換屋撐住一部分
臺北、新北、臺中屬於核心都會區。C.W.C. 說,這些地方有剛性需求,也有換屋需求,成交量比較有韌性。只是銀行整體的放款水位偏緊,加上信用管制,三地的成交量還是減少了兩成多。
價格方面,臺北市 2026 年第 1 季住宅價格指數年漲 0.93%,是六都中唯一年增的;新北市年跌 1.39%,跌幅也比全國小。
桃園為什麼跌得最少
C.W.C. 的解讀是外溢效應:臺北買不起退到新北,新北買不起再退到桃園。他在節目中提到,臺北市房價普遍已破每坪百萬,新北靠近臺北的第一圈多在每坪 70 萬以上,部分行政區也出現破百的價格;桃園部分區域還能找到每坪三、四十萬,甚至二字頭的房子。
相對便宜的單價,加上承接雙北外移的人口,讓桃園的成交量比較抗跌。他提到的單價是概略觀察,各區、各案差異很大,實際行情仍要查實價登錄。
市場從投資轉成以剛需為主
他把這幾年的變化看成市場結構的轉換。疫情後到信用管制前,自住和投資買盤都很多,寬限期加上高槓桿,讓不少人衝進場;後來預售屋紅單、買賣契約的轉售也被禁止,投資屬性一步步被拔掉,剩下的主要是真正要住的人,以及政策最支持的首購族。
另一股拉力在股市。C.W.C. 認為房地產政策不支持、台股表現又強,資金往股市移動很正常。在政策沒有大變化之前,他預期以剛需為主的格局會維持一段時間。
看自己所在的城市,可以問的三件事
第一,這個區域的買盤以自住為主,還是曾經有很多投資客?第二,成交量和價格指數各自怎麼變?量縮得多、價格還撐著,通常代表賣方還不急。第三,如果你是從更貴的城市往外移,新的通勤時間與生活成本有沒有一起算進去?
把這三題放進看屋筆記,再對照內政部按季公布的各縣市住宅價格指數與實價登錄,比只看新聞標題寫的「房市冷」或「房市熱」,更接近你真正要做的決定。
這篇文章的來源
依 EP. 399 節目逐字稿整理,聚焦信用管制後六都成交量與房價的分化,數字已對照內政部統計處與地政司資料。