第二戶房貸放寬到七成,房市會再熱起來嗎?
2026 年央行把第二戶房貸成數上限從五成放寬到六成、再到七成,其他管制不變。C.W.C. 解讀這是替被誤傷者解套,並用三種情境說明他為何認為緊縮仍會延續。
2026 年央行兩度調整第二戶房貸成數上限,從五成放寬到六成,再放寬到七成。有人覺得房市要死灰復燃,準備重新進場。C.W.C. 的看法比較保守:這是替被誤傷的人鬆綁,其他住宅貸款管制都沒有動;短期內成交量仍弱,價格大致在區間內盤整,想買房的人更該先把貸款條件算清楚。
現在的貸款規則長什麼樣
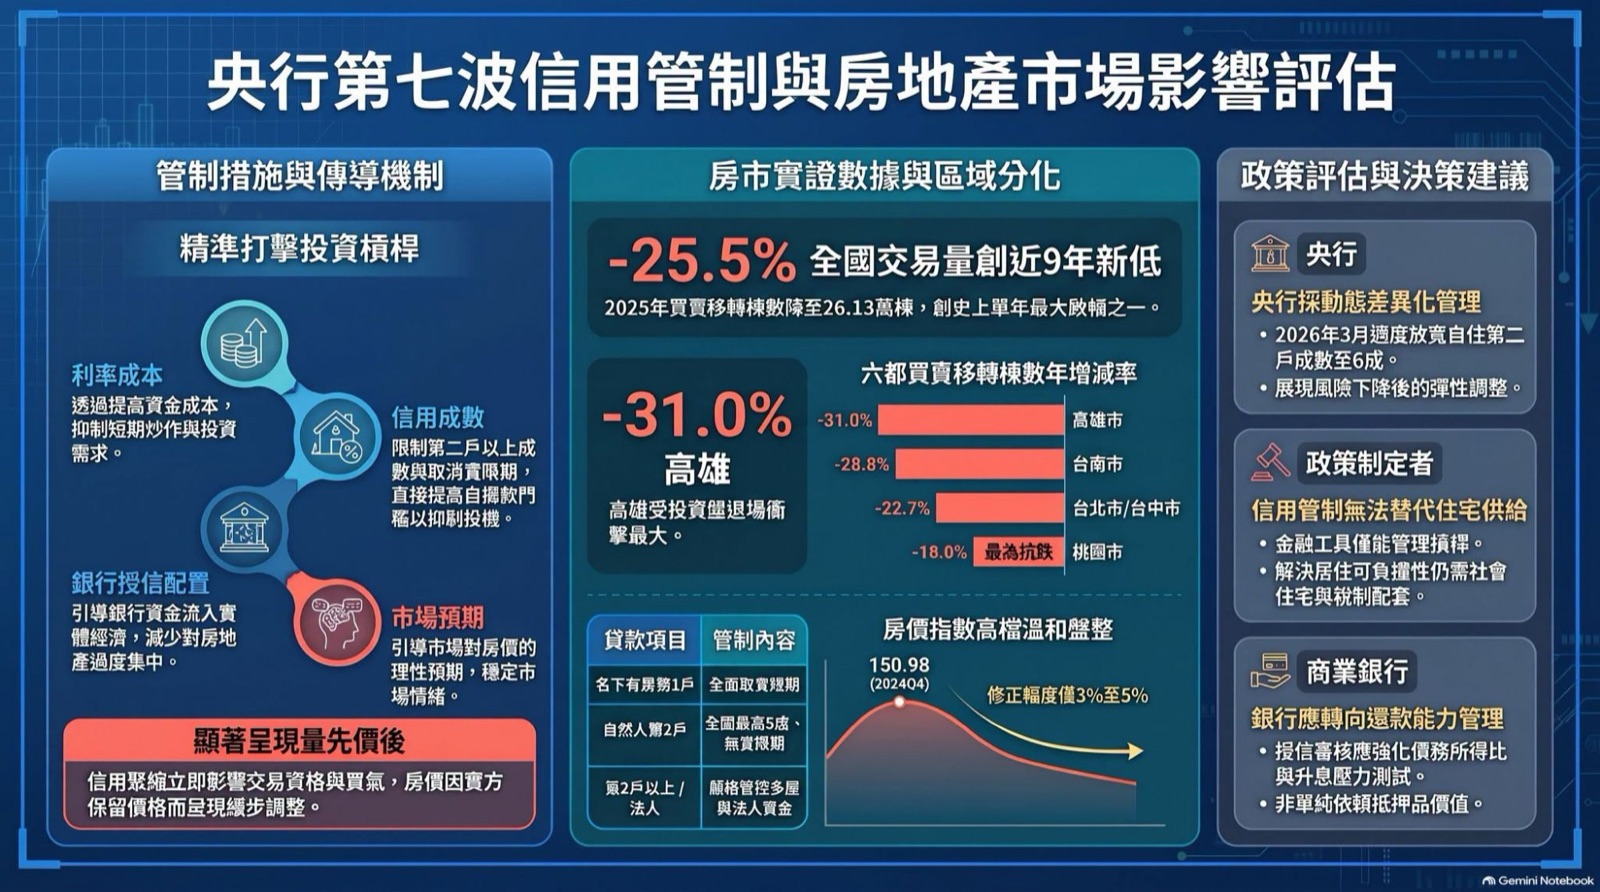
第七波選擇性信用管制自 2024 年 9 月 20 日實施:自然人名下已有房屋者,再申辦的第一戶購屋貸款不得有寬限期;第二戶貸款成數上限由六成降到五成,範圍擴大到全國;第三戶以上、公司法人購置住宅、自然人購置高價住宅,成數上限都降到三成。
2026 年 3 月 20 日起,全國自然人第二戶成數上限調為六成;9 月 18 日起再調為七成,仍然沒有寬限期。依央行 9 月的新聞稿,其他住宅貸款的成數與寬限期規定維持不變;另外刪除了購地貸款須切結一定期間內動工興建的規定。
名下有房、沒有貸款,也拿不到寬限期
C.W.C. 提醒一個常被忽略的情況:以前名下有房但沒有房貸,再買房申貸沒什麼問題;現在只要名下有房,即使沒有貸款,新的購屋貸款也不能有寬限期,從第一個月就要本金利息一起還。
條件最好的是名下從來沒有房子的首購族,他提到一般能貸到八成左右。第三戶以上就吃力得多,成數上限三成,一千萬的房子要自備七百萬,兩千萬的房子要自備一千四百萬。
放寬第二戶,是替被誤傷的人解套
他認為第二戶放寬是合理的。有些人並不是投資客:老家本來就有房子,或是在外地工作、父母住在家鄉,本來就需要兩間房,卻被當成多屋族處理。
但他不認為這代表全面鬆綁。他也提到央行的顧慮:台股表現好,如果管制一放鬆,資金可能從股市流進房市,看漲預期又被點燃。他的判斷是,短期內不會出現第八波管制,因為第七波仍然有效,甚至還在微調放寬。
三種情境:他認為緊縮延續最可能
情境 A 是緊縮延續:未來一年利率維持在相對高的位置,第二戶之外的管制不輕易放鬆,成交量偏弱,價格在區間內盤整;投資需求受壓,首購與剛需則相對受政策照顧。他認為這是最可能的情況。
情境 B 是逐步寬鬆:先看到交易量回溫,核心都會區的房價可能再反應,資金回流,投機也可能死灰復燃,那時要留意是否會有新的政策出手。情境 C 是景氣下行、就業與所得衰退,連剛需都撐不住;他認為以目前台灣的景氣,這是最不可能發生的情境。
信用管制是金融穩定工具,不是居住政策
C.W.C. 強調,央行的任務是維持金融穩定,信用管制是風險管理,目的是降低銀行的不動產貸款集中度,而不是讓房價下跌。依央行新聞稿,全體銀行不動產貸款占總放款比率,從 2024 年 6 月底高點約 37.6%,降到 2026 年 2 月底的 36.0%,7 月底再降到 34.44%。
住宅供給、都市更新、所得與房價的結構問題,牽涉土地、都市規劃與其他部會,不是央行單獨能處理的。他甚至認為,房價真的大跌,反而可能帶來系統性的金融風險;也主張青安這類首購貸款,應朝長期政策思考,而不是推幾年就換一版。
想買房的人,現在可以怎麼做
C.W.C. 一貫的建議是:想買就去看,出一個你覺得合理、也負擔得起的價格。在賣方不急、買方謹慎的市場,願不願意出價、出多少,決定權在自己手上。
需要貸款的人,出價前先和銀行確認成數、利率與月付金,弄清楚自己算第幾戶、有沒有寬限期。他提醒,最怕的是簽了約才發現貸款下不來或貸不到足額,後面會衍生很多問題。
這篇文章的來源
依 EP. 399 節目逐字稿整理,聚焦 2026 年第二戶成數微調的意義、未來三種情境與一般買方的應對,管制內容已對照央行新聞稿。