央行沒升息,為什麼貸款越來越難借?
9 月央行維持政策利率不變,市場利率卻在走升。C.W.C. 從資金流向解釋銀行為何變得惜貸,並分享他詢價時觀察到的貸款利率與條件變化。
很多人以為,央行沒升息,房貸利率就不會動。可是今年下半年去問銀行的人,可能有不一樣的感受。C.W.C. 說,他最近問了幾家銀行,一開口就是 3% 起跳。上半年還覺得 3% 是天花板,現在卻快要變成地板價。政策利率沒變,借錢的成本為什麼還是上去了?
央行按兵不動,市場利率卻已走升
中央銀行在 2026 年 9 月 17 日的理監事會決議維持政策利率不變,重貼現率維持年息 2%。同一份新聞稿也指出,受國內資金需求大幅上升、外資淨匯出等影響,近月長短期市場利率走升。
C.W.C. 的說法是,央行有沒有升息其實不是重點,因為市場上的利率已經在往上走。對借款人來說,真正感受到的是銀行開出的條件。
他從上半年到下半年的詢價經驗
C.W.C. 在節目中觀察到,上半年一般非首購、非優惠方案的貸款,例如周轉金類貸款,大約還問得到 2.7% 到 2.8%,超過 3% 就算偏貴。到了 10 月,他問到的幾家銀行多半從 3% 起跳,能談到 2.7%、2.8% 已經算不錯。
這是他個人詢價的經驗,首購等方案另有條件,不同銀行、借款人身分與貸款用途的差異也很大。想對照整體水準,可以參考央行每月公布的五大銀行新承做放款利率,實際利率仍以銀行核貸結果為準。
錢被搬去哪裡了
C.W.C. 把原因歸結為一句話:銀行沒錢了。他的解釋是,台灣景氣很好,他提到今年經濟成長率可能破十,在這樣的環境下,大家都在把錢搬出去投資,有人把錢投入股市,企業也需要資金擴廠、擴大事業。
資金被各方借走,銀行能放出去的款項就變得有限。站在銀行的角度,可放的錢少了,來借的人多了,借貴一點、多賺一點,他認為是合情合理的反應。
這一次,房貸不是主角
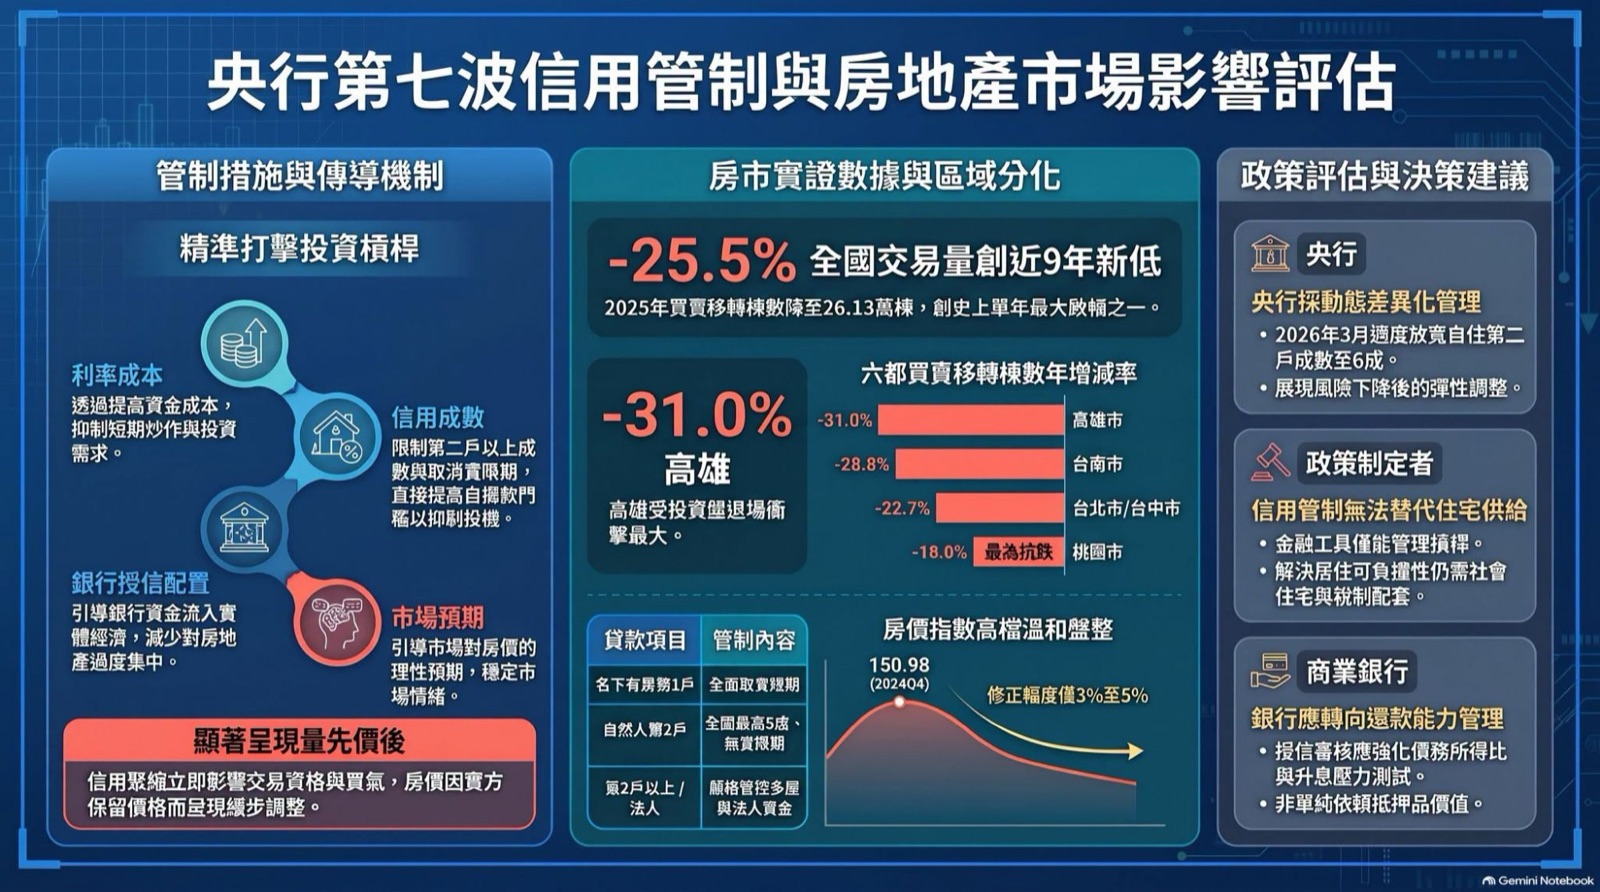
C.W.C. 回顧,第七波選擇性信用管制剛上路時,市場討論的是不動產放款集中度,以及銀行法第 72 條之 2 對住宅與企業建築放款的上限水位,那時房貸確實是焦點。
他認為現在的情況不太一樣,房貸水位反而還好,主要是其他用途把銀行的錢借走了。換句話說,這波緊縮是整體資金的問題,不只是房貸額度的問題。
他的四句話:利率高、成數低、條件多、還難借
C.W.C. 用四句話整理他所看到的市場:利率高、成數低、條件多、還難借。他認為不只是房貸,借什麼貸款都差不多,在資金相對少的情況下,借款門檻都會往上提高。
這是他對近期借貸環境的歸納,個別銀行與個別案件的條件仍可能不同。準備貸款的人,比較穩當的做法是多問幾家、把條件寫下來比較,而不是先假設自己一定借得到。
準備借錢前,可以先確認的事
這筆貸款是一般方案還是有優惠資格的方案?銀行開出的利率是固定還是機動,加碼多少?成數、寬限期、還款方式各是什麼?如果利率再高一碼、兩碼,每月還款會增加多少?
把這些問題一次問清楚、寫在同一張表上,再和自己每月的現金流放在一起看。比起只盯著央行有沒有升息,這樣更能掌握自己實際要負擔的成本,也方便日後比較不同銀行。
這篇文章的來源
依 EP. 393 節目逐字稿整理,聚焦 C.W.C. 對銀行資金吃緊、貸款利率與條件變化的觀察。